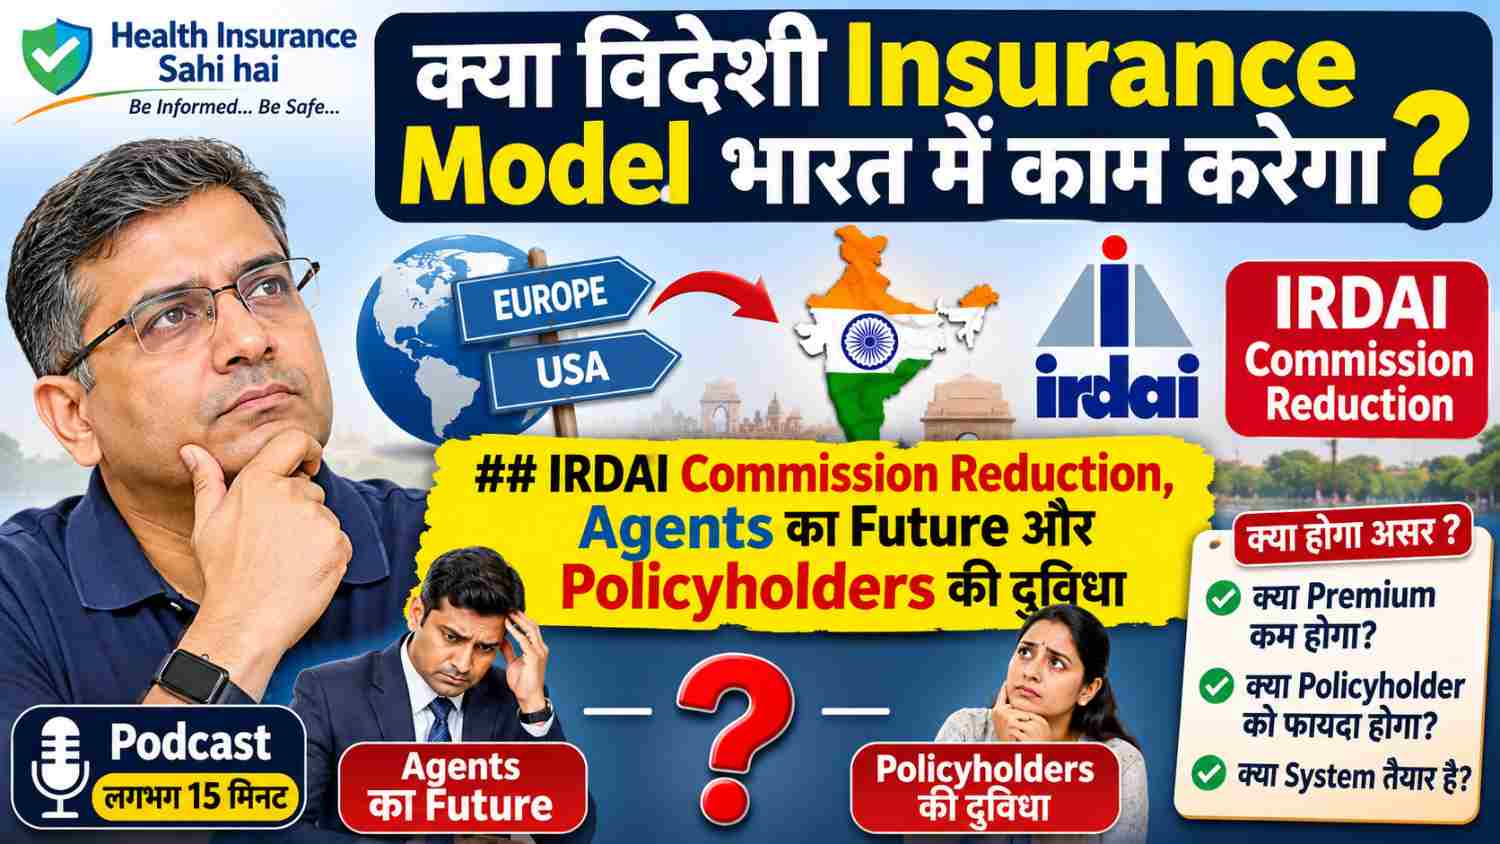
IRDAI Commission Reduction, Agents का Future और Policyholders की दुविधा
आज हम Health Insurance Industry के एक ऐसे मुद्दे पर बात करने वाले हैं, जिसका असर सिर्फ Insurance Agents पर नहीं, बल्कि हर उस व्यक्ति पर पड़ सकता है जिसने Health Insurance Policy खरीद रखी है या भविष्य में खरीदने वाला है।
मुद्दा है IRDAI द्वारा Insurance Commission Structure में बदलाव और Commission कम करने की चर्चा।
सवाल यह नहीं है कि Commission कम होना चाहिए या नहीं। सवाल यह है कि क्या Commission कम करने से वास्तव में Policyholder को फायदा होगा? क्या इससे Health Insurance Premium कम होगा? और सबसे बड़ा सवाल—क्या भारत का Insurance Distribution System इस बदलाव के लिए तैयार है?
मैं इस विषय को पांच मुख्य Points में समझना चाहता हूं।
Point 1: क्या विदेशी Model भारत की Ground Reality के हिसाब से सही है?
एक उदाहरण से शुरुआत करते हैं।
आजकल गाड़ियों में LED Headlights का इस्तेमाल बढ़ रहा है। कई देशों में ये काफी उपयोगी हैं, लेकिन भारत की सड़कों पर इनका इस्तेमाल कई बार परेशानी भी पैदा करता है।
क्यों?
क्योंकि भारत की Road Conditions अलग हैं। यहां Two-Wheelers हैं, बिना किसी खास व्यवस्था के चलने वाले वाहन हैं, कई जगह Street Lights नहीं हैं और कई बार सामने से आने वाली गाड़ी की तेज रोशनी दूसरे Driver के लिए परेशानी बन जाती है।
यानी कोई Technology या Standard विदेश में सफल है, इसका मतलब यह नहीं कि वह भारत में भी उसी तरह काम करेगा।
अब यही बात Insurance Industry पर लागू होती है।
दुनिया के अलग-अलग देशों में Insurance Distribution के अलग-अलग Models हैं। कहीं Commission पर नियंत्रण है, कहीं कुछ Financial Products में Commission पर प्रतिबंध हैं, कहीं Disclosure और Consumer Protection पर ज्यादा जोर है।
लेकिन हर देश का अपना Financial Ecosystem है।
वहां लोगों में Financial Awareness कितनी है? Independent Financial Advisors कितने उपलब्ध हैं? लोग Advice के लिए कितनी Fee देने को तैयार हैं? Insurance Companies की Customer Service कैसी है?
ये सभी बातें महत्वपूर्ण हैं।
भारत में आज भी बहुत सारे लोग Insurance Policy खरीदने से पहले अपने Agent से सलाह लेते हैं। खासकर छोटे शहरों, गांवों, Senior Citizens और उन परिवारों में जहां Insurance की Technical जानकारी सीमित है।
इसलिए मेरा सवाल है:
क्या हम किसी दूसरे देश के Insurance Model से Inspiration ले रहे हैं, या उसकी Ground Reality को भी समझ रहे हैं?
Reforms जरूर होने चाहिए, लेकिन भारत की परिस्थितियों को ध्यान में रखकर।
Point 2: Commission कम होने से Premium अपने आप कम नहीं होगा
अब आते हैं सबसे महत्वपूर्ण सवाल पर।
अगर Insurance Company Agent को कम Commission देगी, तो क्या Policyholder का Premium भी कम हो जाएगा?
इसका जवाब है—जरूरी नहीं।
मान लीजिए किसी Health Insurance Policy का Base Premium ₹20,000 है। पहले 18% GST लगने के बाद Customer को ₹23,600 देने पड़ते थे।
22 September 2025 से Individual Health Insurance Policies पर GST हटा दिया गया। अब उसी Base Premium पर Customer को ₹20,000 देने चाहिए।
यह एक वास्तविक Tax Benefit था।
लेकिन इसके बाद कुछ Customers को Renewal के समय Premium बढ़ने का अनुभव हुआ। इसका मतलब यह नहीं है कि हर Company ने GST हटते ही Premium बढ़ा दिया था। सरकार ने फरवरी 2026 में संसद में बताया था कि Insurers ने शुरुआती GST राहत के बाद Premium में तत्काल बढ़ोतरी नहीं की थी और Tax Benefit Customers तक पहुंचाया गया था।
लेकिन बाद के Renewals में Premium बढ़ सकता है। इसके पीछे Age, Medical Inflation, Claims Experience, Sum Insured में बदलाव और Product Repricing जैसे कारण हो सकते हैं।
अब यहां एक बड़ा सवाल पैदा होता है।
जब GST हटाया गया, तो Customer को Tax में राहत मिली। लेकिन अगर बाद में Base Premium बढ़ता है, तो उस राहत का कितना फायदा Customer के पास वास्तव में बचता है?
यही बात Commission Reduction पर भी लागू होती है।
अगर आज Insurance Company का Commission Expense कम हो जाता है, तो क्या वह पूरी बचत Customer को देगी?
या Company का Profit Margin बढ़ेगा? या उस पैसे का इस्तेमाल किसी दूसरे Business Expense में होगा?
हमें यह समझना होगा कि Commission कम होना और Premium कम होना—दो अलग-अलग बातें हैं।
Customer को केवल Announcement नहीं चाहिए। उसे Actual Financial Benefit चाहिए।
इसलिए IRDAI को यह भी स्पष्ट करना चाहिए कि Commission Reduction से होने वाली बचत का कितना हिस्सा Policyholder तक पहुंचेगा और इसे कैसे सुनिश्चित किया जाएगा।
Point 3: Agent का Future और Customer Service का क्या होगा?
अब बात करते हैं Insurance Agents की।
एक आम धारणा है कि Agent का काम केवल Policy बेचना है और Commission लेना है।
लेकिन Ground Reality इससे थोड़ी अलग है।
एक अच्छा Agent Customer की Medical History समझता है, सही Sum Insured चुनने में मदद करता है, Policy के Exclusions और Waiting Period समझाता है, Renewal याद दिलाता है और Claim के समय Documentation में भी सहायता करता है।
बेशक, हर Agent ऐसा नहीं करता। Mis-selling भी होती है और गलत जानकारी देकर Policy बेचने के मामले भी सामने आते हैं।
ऐसे Agents के खिलाफ सख्त कार्रवाई होनी चाहिए।
लेकिन सभी Agents को एक ही नजर से देखना भी सही नहीं होगा।
अब सोचिए, अगर Commission Structure इतना कम कर दिया जाता है कि छोटे और Individual Agents के लिए यह Business चलाना मुश्किल हो जाए, तो क्या होगा?
कुछ Experienced Agents इस Industry से बाहर हो सकते हैं। नए लोग इस Profession में आने से बच सकते हैं। छोटे शहरों और ग्रामीण क्षेत्रों में Insurance Advice और Service की उपलब्धता कम हो सकती है।
और इसका नुकसान किसे होगा?
अंततः Policyholder को।
क्योंकि Policy खरीदना एक बार का काम है, लेकिन Health Insurance को सही तरीके से चलाना कई सालों की जिम्मेदारी है।
Renewal, Portability, Medical Disclosure, Claim Documentation और Policy Review—इन सभी चीजों में Customer को सहायता की जरूरत पड़ सकती है।
अगर Agent की भूमिका कमजोर होती है, तो क्या Insurance Companies उतनी ही आसानी से और व्यक्तिगत स्तर पर Customer को Service दे पाएंगी?
यह एक गंभीर सवाल है।
मैं यह नहीं कह रहा कि Agents का Commission हमेशा ऊंचा रहना चाहिए। मैं यह कह रहा हूं कि Commission में बदलाव करते समय Customer Service का विकल्प भी तैयार होना चाहिए।
Point 4: क्या भारत Fee-based Advisory के लिए तैयार है?
अब एक और महत्वपूर्ण मुद्दा है—Independent Financial Advisor और Fee-based Advisory।
दुनिया के कुछ देशों में लोगों को Financial Advice के लिए अलग से Fee देनी पड़ती है। वहां Advice और Product Sale के बीच Conflict of Interest कम करने के लिए अलग-अलग Regulatory Models अपनाए गए हैं।
भारत में भी Fee-based Advisory का Concept बढ़ रहा है, लेकिन अभी यह बहुत बड़ा और आम विकल्प नहीं बना है।
अब एक सामान्य परिवार की स्थिति समझिए।
एक Middle-class परिवार को Health Insurance खरीदना है। उसे समझ नहीं आता कि कौन-सी Policy सही है, कितने का Cover लेना चाहिए, कौन-से Exclusions महत्वपूर्ण हैं और पुरानी बीमारी कैसे Declare करनी है।
अगर वह Agent के पास जाता है, तो उसे उम्मीद रहती है कि Agent उसे समझाएगा।
अगर वह Independent Advisor के पास जाता है, तो उसे Advice के लिए अलग से Fee देनी पड़ सकती है।
अब सवाल है—क्या हर Customer Advice के लिए अलग Fee देने को तैयार है?
और क्या भारत में पर्याप्त संख्या में ऐसे Qualified और Affordable Independent Advisors उपलब्ध हैं?
अगर Commission-based Distribution को कमजोर किया जाता है, लेकिन Fee-based Advisory का Ecosystem तैयार नहीं होता, तो बीच में Customer फंस सकता है।
इसलिए सुधार का रास्ता केवल Commission कम करना नहीं होना चाहिए।
हमें एक ऐसा Ecosystem बनाना होगा जिसमें Customer के पास विकल्प हों:
- Commission-based Agent, लेकिन पूरी Transparency और Accountability के साथ।
- Independent Fee-based Advisor, जो Product Commission से प्रभावित न हो।
- Insurance Company की मजबूत Customer Service और Claim Support।
Customer को यह चुनने का अधिकार होना चाहिए कि उसे किस तरह की Advice और Service चाहिए।
और सबसे जरूरी बात—Advice देने वाला व्यक्ति Customer की जरूरत को प्राथमिकता दे, न कि केवल अपनी कमाई को।
Point 5: IRDAI को किस तरह के Reforms करने चाहिए?
अब मैं स्पष्ट करना चाहता हूं कि मैं Commission Structure में सुधार के खिलाफ नहीं हूं।
Mis-selling रोकनी चाहिए। गलत जानकारी देकर Policy बेचने वालों पर कार्रवाई होनी चाहिए। Commission में Transparency होनी चाहिए। Customer को यह पता होना चाहिए कि उसके Product की बिक्री में किस तरह का Incentive जुड़ा हुआ है।
लेकिन Reforms करते समय कुछ बातों का ध्यान रखना जरूरी है।
पहली बात: Commission कम करने से होने वाली बचत का फायदा Policyholder तक पहुंचना चाहिए। केवल यह कहना काफी नहीं कि Distribution Cost कम हो गई।
दूसरी बात: अच्छे Agents को सिर्फ Policy बेचने के आधार पर नहीं, बल्कि Customer Service, Policy Persistency और सही Disclosure के आधार पर भी महत्व मिलना चाहिए।
तीसरी बात: Individual Agents और बड़े Corporate Distributors के Business Models अलग हैं। इसलिए दोनों पर बदलाव का असर समझकर Regulatory Policy बनाई जानी चाहिए।
चौथी बात: Rural Areas, छोटे शहरों और Senior Citizens के लिए Personal Assistance का विकल्प बना रहना चाहिए।
पांचवीं बात: Fee-based Advisory और Independent Financial Advice को बढ़ावा दिया जाना चाहिए, ताकि Customer के पास वास्तविक विकल्प उपलब्ध हों।
और मैं IRDAI से कुछ सीधे सवाल पूछना चाहता हूं:
अगर Commission कम किया जाता है, तो Customer का Premium कितना कम होगा?
अगर Agent की Income कम होती है, तो Customer Service की जिम्मेदारी कौन लेगा?
अगर Customer को Independent Advisor चाहिए, तो क्या वह Advice उचित और Affordable Fee पर उपलब्ध होगी?
और सबसे महत्वपूर्ण—क्या इन Reforms के बाद Insurance Penetration बढ़ेगा या आम आदमी के लिए सही Insurance खरीदना और मुश्किल हो जाएगा?
निष्कर्ष
अंत में मैं यही कहना चाहूंगा कि Insurance Industry में बदलाव जरूरी हैं।
Commission Structure में Transparency होनी चाहिए। Mis-selling पर रोक लगनी चाहिए। Customer के हितों को सबसे ऊपर रखा जाना चाहिए।
लेकिन किसी भी Regulatory Reform का असली मूल्यांकन इस बात से होना चाहिए कि उससे आम Policyholder को कितना फायदा हुआ।
LED Headlights का उदाहरण याद रखिए। कोई चीज विदेश में अच्छी हो सकती है, लेकिन भारत में उसे लागू करने से पहले हमारी Roads और Driving Conditions को समझना जरूरी है।
उसी तरह Insurance में भी विदेशी Models से Inspiration लेना गलत नहीं है। लेकिन भारत की Ground Reality को नजरअंदाज करना सही नहीं होगा।
हमें ऐसा Insurance System चाहिए जहां Agent भी ईमानदारी से काम कर सके, Independent Advisor भी आगे बढ़ सके और Policyholder को सही Advice और अच्छी Customer Service मिल सके।
क्योंकि आखिर में सबसे महत्वपूर्ण बात Agent का Commission नहीं है, Insurance Company का Profit नहीं है और Regulatory Announcement भी नहीं है।
सबसे महत्वपूर्ण है—जब किसी परिवार को Hospital में भर्ती होना पड़े, तब उसकी Health Insurance Policy वास्तव में उसके काम आए।
धन्यवाद।